
역사는 반복되지 않아도 금융 설계는 닮을 때가 있습니다.
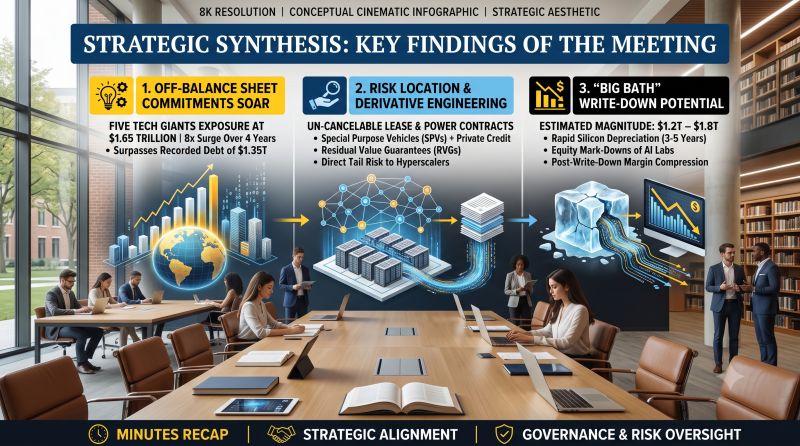
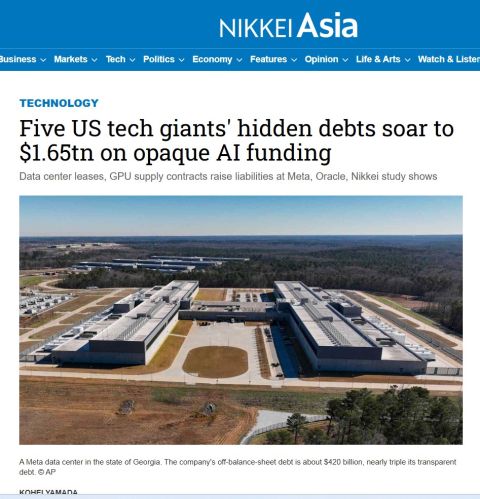
최근 Nikkei 분석에 따르면 미국의 다섯 주요 기술기업이 부담하는 장부 밖 약정은 4년 동안 여덟 배 늘어 1조6,500억 달러가 됐습니다. 장부상 부채 합계 1조3,500억 달러를 넘어섰습니다.
이를 정확히 구분해야 합니다. 분식회계도 불법도 아닙니다.
GAAP의 ASC 440·ASC 842에 완전히 부합합니다. 장기 전력구매계약(PPA), 데이터센터 용량 임대, 합작법인·특수목적기구(SPV)를 통한 계약은 아직 이행하지 않은 계약입니다. 규정에 따라 자산이 가동되기 전에는 약정 및 우발사항 주석에 기재됩니다.
그렇다면 거버넌스 위원회와 위험 담당자가 불안해하는 이유는 무엇입니까?
비슷한 금융 구조를 본 적이 있기 때문입니다.
2007년의 장부 밖 구조화투자기구(SIV)와 유동성 지원 약정도 당시의 회계·규제 기준을 모두 충족했습니다. 문제는 적법성이 아니라 구조적 취약성이었습니다. 기초자산의 현금흐름이 대규모 성장 전망에 못 미치자, 계약상의 약정 부담이 거의 하룻밤 사이에 주요 손익계산서에 나타났습니다.
현재 AI 투자에는 세 가지 비슷한 구조가 있습니다.
1. 파생상품과 닮은 꼬리위험. 합작투자와 사모대출 제휴를 통해 대형 기술기업이 잔존가치 보증과 취소 불가능한 임대 약정을 부담합니다. 변동 운영비가 장기 고정 의무로 바뀝니다.
2. 자산이 빠르게 낡는 위험. 상업용 부동산이나 발전소는 오랫동안 잔존가치를 유지하지만, AI 인프라가 의존하는 고성능 GPU는 3~5년에 걸쳐 빠르게 가치가 줄어듭니다.
3. 돌고 도는 자본. 빅테크의 자본이 AI 연구기업에 지분 투자로 들어갔다가 곧바로 클라우드 매출로 돌아옵니다. 장부상 매출 성장은 뛰어나 보이지만, 실제로는 재순환하는 자본을 측정하면서 최종 사용자의 자체 수요를 가립니다.
이사회와 경영진이 점검할 사항
위협은 2008년과 같은 은행 붕괴가 아닙니다. 기술기업은 강한 재무구조와 기존 현금창출 사업을 갖고 있습니다.
실제 위험은 수익화가 늦어질 때 취소할 수 없는 장부 밖 의무가 현실화하며, 큰 자산 손상·마진 감소·주당순이익 조정이 이어지는 상황입니다.
GAAP 준수는 규제 문제를 줄이지만 과도한 투자의 경제적 현실까지 막아주지는 않습니다.
여러분의 감사위원회나 투자위원회는 지금 주석에 묻혀 있는 실제 총레버리지를 어떻게 평가하고 있습니까?
한국어 본문은 원문의 번역입니다.
LinkedIn 원문 보기 ↗